Crediti Superbonus 2023 in dieci rate: per l’ABI a rischio il merito creditizio delle imprese titolari
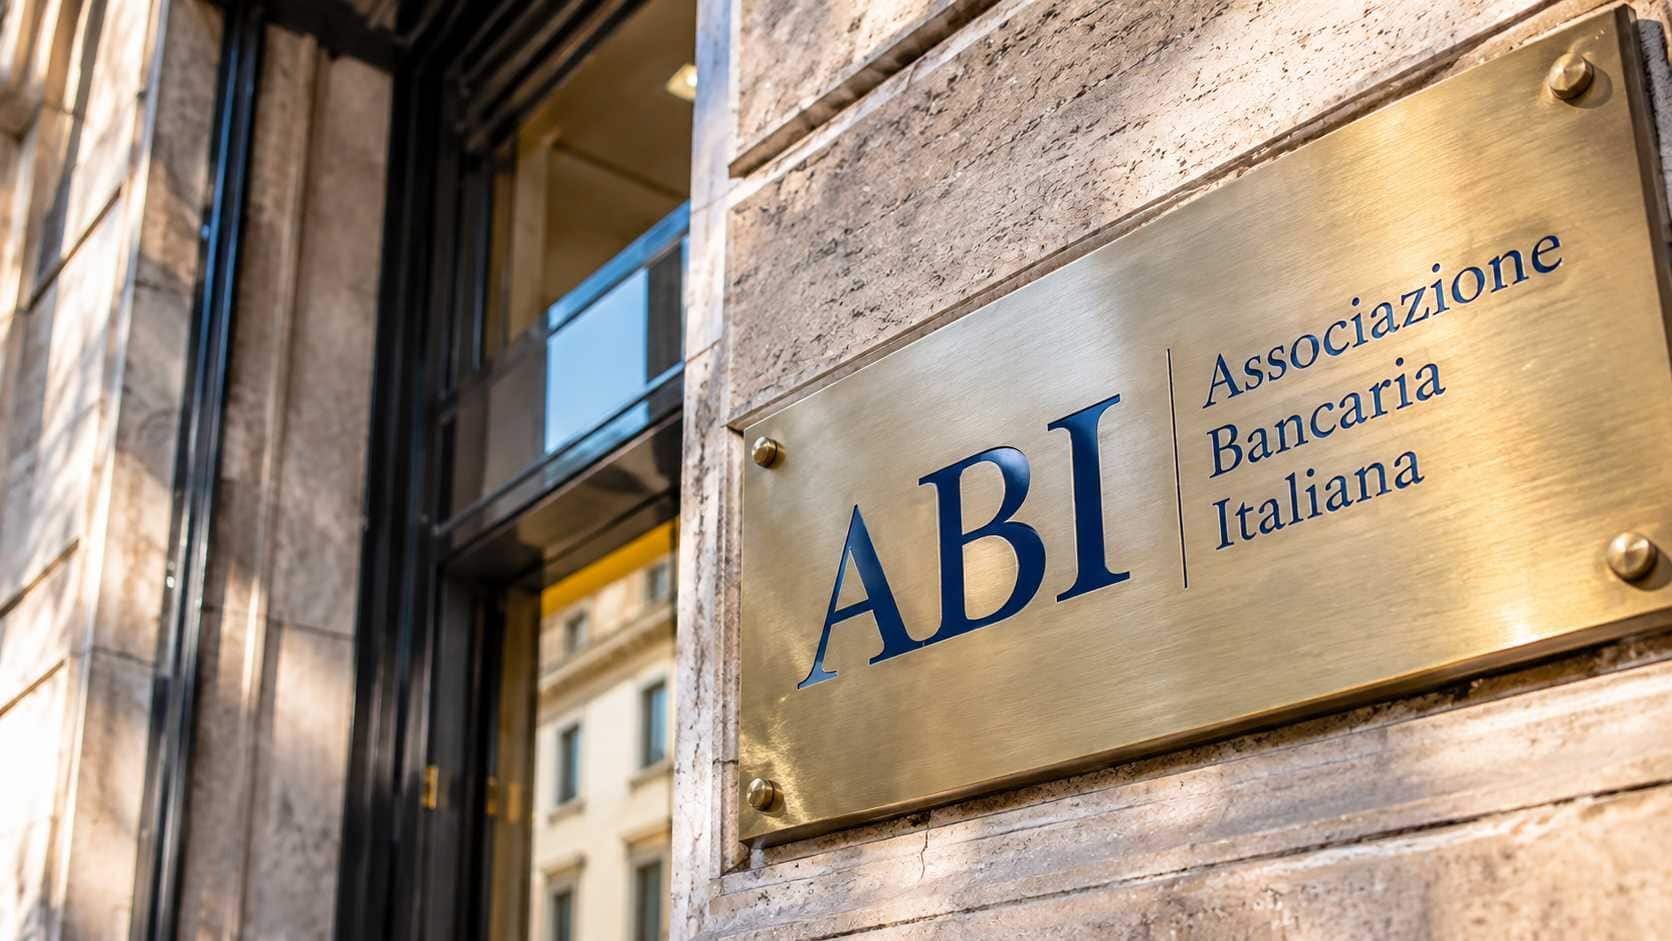
Un credito fiscale può conservare intatto il proprio valore nominale e, nello stesso tempo, peggiorare gli equilibri finanziari dell’impresa che lo detiene. È il rischio che emerge dal confronto tra Superbonus 2027 e merito creditizio delle imprese. È la conseguenza che l’Associazione Bancaria Italiana ha portato all’attenzione del Parlamento il 10 novembre 2026, nell’audizione davanti alle Commissioni Bilancio congiunte di Camera e Senato sul disegno di legge di bilancio 2027 (A.C. 3174-bis). Nella memoria depositata, alle pagine 5 e 6, l’ABI afferma che l’articolo 37 avrebbe pesanti effetti sulla liquidità anche delle imprese interessate, con un potenziale deterioramento del loro merito di credito. L’effetto è indicato espressamente nel documento parlamentare, accanto a un giudizio di altra natura e di grande impatto, secondo cui la misura «apparirebbe al pari di una ristrutturazione forzosa di un debito dello Stato».
Nei giorni scorsi abbiamo già affrontato le conseguenze dell’articolo 37 della manovra 2027, sia su GrifoFinance, con l’analisi «Crediti Superbonus 2023, la quota 2027 divisa in dieci rate: che cosa cambia per chi deve monetizzarli», sia su GrifoNews, con l’approfondimento «Superbonus, il prestito forzoso che nessuno ha firmato». Abbiamo esaminato il meccanismo della norma, quantificato il costo finanziario del differimento e valutato le possibili correzioni parlamentari. L’audizione dell’ABI aggiunge ora un elemento che merita un esame autonomo: la differenza tra una rateizzazione scelta dal titolare e una imposta per legge, soprattutto quando il cambiamento dei tempi di compensazione può riflettersi non soltanto sulla liquidità, ma anche sul merito creditizio delle imprese.
L’audizione dell’ABI sulla manovra 2027
Associazione Bancaria Italiana · 10 novembre 2026
Il documento raccoglie le osservazioni presentate dall’Associazione Bancaria Italiana (ABI) alle Commissioni Bilancio congiunte della Camera dei deputati e del Senato della Repubblica nell’ambito dell’esame del disegno di legge di bilancio 2027.
La memoria esamina diverse misure fiscali previste dalla manovra, tra cui gli interventi su IRES e IRAP, il differimento di deduzioni fiscali e la modifica dei tempi di compensazione dei crediti d’imposta derivanti dal Superbonus.
Alle pagine 5–6, l’ABI esamina l’articolo 37 e la proposta di ripartire in dieci annualità la quota dei crediti Superbonus 2023 utilizzabile nel 2027. L’Associazione richiama i possibili effetti sul valore economico dei crediti, sulla liquidità delle banche e delle imprese e sul merito creditizio di queste ultime.
Che cosa prevede il disegno di legge
L’articolo 37, comma 1, interviene sulle quote utilizzabili in compensazione nel 2027 dei crediti nati da comunicazioni di cessione o sconto in fattura per interventi Superbonus con spese sostenute nel 2023. In deroga al calendario previsto dall’articolo 121 del decreto-legge 34/2020, ciascuna di queste quote verrebbe ripartita in dieci rate annuali di pari importo, dal 2027 al 2036. Sono escluse le quote per le quali era già stata esercitata l’opzione dell’articolo 9, comma 4, del decreto-legge 176/2022. Una quota di 100.000 euro compensabile nel 2027 diventerebbe quindi una rata da 10.000 euro utilizzabile nello stesso anno, seguita da nove rate di pari importo negli anni successivi. La disposizione è contenuta in un disegno di legge all’esame del Parlamento e non è in vigore: fino alla sua eventuale approvazione resta applicabile il calendario ordinario.
Dall’opzione all’obbligo
L’articolo 9, comma 4, del decreto-legge 176/2022, come modificato dal decreto-legge 11/2023, aveva già previsto una ripartizione decennale per i crediti derivanti da cessione o sconto in fattura relativi a Superbonus, Sismabonus e bonus barriere architettoniche. Nella formulazione finale riguardava i crediti nati da comunicazioni inviate all’Agenzia delle entrate entro il 31 marzo 2023 e non ancora utilizzati. La quota residua delle rate annuali poteva essere fruita in dieci rate di pari importo: a partire dalle rate del 2022 per le comunicazioni trasmesse fino al 31 ottobre 2022, dalle rate del 2023 per quelle trasmesse dal 1° novembre 2022 al 31 marzo 2023. La scelta spettava al titolare e si esercitava con una comunicazione all’Agenzia. Secondo il provvedimento del Direttore dell’Agenzia delle entrate n. 132123 del 18 aprile 2023, le nuove rate potevano essere usate solo in compensazione e non potevano essere cedute né ulteriormente ripartite. L’esclusione prevista dall’articolo 37 per le quote già oggetto di quell’opzione conferma che le due discipline si sovrappongono solo in parte e vanno tenute distinte.
Dieci anni, due logiche opposte
La stessa durata non implica la stessa disciplina.
La facoltà
DL 176/2022, articolo 9, comma 4, e disciplina attuativa
- Meccanismo
- Opzione esercitabile dal titolare per determinate quote residue.
- Decisione
- La ripartizione decennale dipende da una scelta.
- Effetto
- La scelta modifica il calendario di utilizzo delle quote interessate.
L’obbligo
Articolo 37 del disegno di legge di bilancio 2027
- Meccanismo
- Ripartizione imposta dalla norma per le quote che rientrano nel suo perimetro.
- Decisione
- Nessuna scelta individuale sulla nuova scansione temporale.
- Effetto
- La quota 2027 interessata viene distribuita su dieci annualità.
La distinzione decisiva: nel primo caso il differimento deriva da un’opzione; nel secondo sarebbe una conseguenza normativa. Le quote già oggetto dell’opzione precedente sono escluse dal nuovo meccanismo proposto.
La differenza economica è sostanziale. Nel regime del 2022 l’allungamento dei tempi era uno strumento a disposizione del titolare, utile per esempio a chi rischiava di non riuscire a utilizzare le quote annuali per incapienza, che poteva valutarne la convenienza in base alla propria situazione. L’articolo 37 trasformerebbe la ripartizione in un obbligo per tutte le quote del perimetro, indipendentemente dalla capacità del titolare di utilizzarle nel 2027 e dalle condizioni alle quali le ha acquistate. È questo passaggio a spiegare il linguaggio dell’ABI: secondo la memoria la misura interverrebbe su crediti acquisiti sulla base di un calendario già definito per legge e ne modificherebbe i valori economici e finanziari. L’analogia con la ristrutturazione del debito descrive il risultato economico e non la natura giuridica degli strumenti, perché un credito d’imposta compensabile non è un titolo del debito pubblico. Coglie però la circostanza che la modifica verrebbe decisa unilateralmente dal soggetto tenuto a riconoscere l’utilizzo del credito.
Superbonus 2027 e merito creditizio: gli effetti finanziari sulle imprese
Il primo effetto riguarda la liquidità. Un’impresa che contava di utilizzare nel 2027 l’intera quota in compensazione potrebbe impiegarne un decimo: le imposte e i contributi che quella quota avrebbe coperto andrebbero versati con altre risorse. Il credito conserverebbe il proprio importo nominale, mentre la capacità di utilizzarlo in compensazione nel 2027 si ridurrebbe. L’effetto sulla liquidità dipenderebbe dai versamenti effettivamente previsti e dalle risorse alternative disponibili.
Stesso credito, diversa disponibilità
Una quota 2027 di 100.000 euro: confronto tra utilizzo originario e ripartizione decennale proposta.
Minore disponibilità fiscale nel 2027. L’importo non viene cancellato: il suo utilizzo è rinviato alle nove annualità successive.
La nuova distribuzione temporale
Dieci rate uguali- 2027 10.000
- 2028 10.000
- 2029 10.000
- 2030 10.000
- 2031 10.000
- 2032 10.000
- 2033 10.000
- 2034 10.000
- 2035 10.000
- 2036 10.000
Da qui nasce un fabbisogno finanziario. La parte di versamenti non più coperta dal credito deve essere sostenuta con liquidità propria, con nuovo debito o rinviando altri pagamenti. Il peso di questo fabbisogno varia molto da impresa a impresa: alcune possono assorbirlo senza difficoltà, per altre si somma a impegni già concentrati nel breve periodo. Il caso più delicato è quello delle imprese edili che hanno applicato lo sconto in fattura sostenendo costi effettivi per realizzare i lavori, perché fornitori, dipendenti e finanziatori non concedono una dilazione corrispondente a quella imposta al titolare del credito.
Il fabbisogno incide a sua volta sulla sostenibilità del debito. Quando un’impresa deve finanziare con nuovo indebitamento ciò che prevedeva di coprire con il credito, aumentano gli oneri finanziari e si riducono i flussi di cassa disponibili per rimborsare i finanziamenti in essere. Se invece non ottiene nuovo credito, la pressione si scarica sulle scadenze, sugli investimenti o sulla necessità di monetizzare altre attività a condizioni meno favorevoli.
L’ultimo passaggio riguarda il merito creditizio. Le banche valutano la capacità di un’impresa di rimborsare i finanziamenti guardando in larga misura ai flussi di cassa attesi, e un credito fiscale che non può essere utilizzato nell’anno non genera cassa in quell’anno, qualunque sia il suo valore nominale. Se il nuovo calendario riduce i flussi prospettici destinati al servizio del debito, gli indicatori su cui si fonda la valutazione possono peggiorare, con possibili riflessi sulla concessione di nuovi finanziamenti, sul rinnovo delle linee esistenti o sulle condizioni applicate. È il passaggio che l’ABI descrive come potenziale deterioramento del merito di credito.
Nessuno di questi effetti è automatico. Dipendono dall’esposizione dell’impresa ai crediti interessati, dalla sua struttura finanziaria e dalle risorse alternative disponibili: la memoria dell’ABI parla infatti di un deterioramento potenziale. Ne risulta però una conseguenza che il dibattito sul costo del differimento tende a trascurare. Il valore nominale del cassetto fiscale non basta più a descrivere la posizione finanziaria di un’impresa, che può conservare integralmente il proprio credito e perdere al tempo stesso una parte della capacità di finanziare la propria attività.
La posizione dell’ABI e i suoi limiti
L’ABI rappresenta un settore direttamente interessato dalle misure che contesta e le sue valutazioni vanno lette anche alla luce di questo interesse. Sull’articolo 37, tuttavia, la sua posizione coincide con quella di imprese e professionisti, perché la norma individua i crediti in base all’anno di spesa e al canale di cessione e non in base alla categoria del titolare. Con un comunicato congiunto del 6 novembre 2026, il Consiglio nazionale degli ingegneri, il Consiglio nazionale degli architetti PPC, Fondazione Inarcassa, Inarcassa e OICE hanno chiesto lo stralcio dell’articolo 37 e un confronto urgente con il Ministero dell’Economia e con le commissioni parlamentari, sostenendo che la misura mette a rischio la liquidità di imprese e professionisti e la certezza del diritto. Lo stesso giorno anche l’Unione nazionale giovani dottori commercialisti ed esperti contabili ha espresso preoccupazione sull’articolo 37.
L’ABI richiama inoltre la sentenza n. 111 del 2024 della Corte costituzionale. La pronuncia riguardava il contributo straordinario contro il caro bollette a carico delle imprese energetiche e ne ha dichiarato l’illegittimità parziale nella parte in cui includeva nella base imponibile le accise versate allo Stato. Fra gli argomenti a sostegno di quella conclusione la Corte osservava che il contributo aveva inciso retroattivamente sul calcolo economico delle imprese, determinando «ora per allora» conseguenze fiscali. Il richiamo ha quindi un fondamento testuale. Si riferisce però a un tributo e a un profilo specifico della sua base imponibile, non alla rimodulazione di crediti d’imposta. Indica un principio che il Parlamento dovrà considerare, senza anticipare l’esito di un eventuale giudizio sull’articolo 37, sul quale la Corte non si è mai pronunciata. La stessa memoria rinvia ai pareri degli studi legali l’approfondimento dei profili di compatibilità costituzionale ed europea.
Gli aspetti da verificare
Finché l’articolo 37 resta una disposizione di un disegno di legge, la disciplina vigente è quella dell’articolo 121 del decreto-legge 34/2020. Chi detiene crediti Superbonus derivanti da spese 2023 ha comunque alcuni elementi da accertare in vista dell’eventuale approvazione:
- il perimetro: se le quote compensabili nel 2027 derivano da comunicazioni di cessione o sconto per spese Superbonus sostenute nel 2023 e se ricadono nell’esclusione legata all’opzione dell’articolo 9, comma 4, del decreto-legge 176/2022;
- la tesoreria 2027: quale parte dei versamenti previsti era coperta da quelle quote e con quali risorse andrebbe sostituita;
- i rapporti con le banche finanziatrici: valutare per tempo l’effetto del rinvio sui flussi di cassa previsti, così da poter documentare l’origine normativa di un eventuale peggioramento degli indicatori;
- i contratti di cessione già conclusi o in corso: come disciplinano le modifiche normative sopravvenute e su quale parte ricada il costo del nuovo calendario, questione sulla quale ItaliaOggi ha segnalato il rischio di contenzioso fra cedenti e cessionari;
- le condizioni di utilizzo e di circolazione delle nuove rate: nel regime facoltativo del 2022 le rate decennali non potevano essere cedute. Se e come il testo definitivo disciplinerà la circolazione delle rate previste dall’articolo 37 è da accertare prima di impostare operazioni su quelle quote.
Sono verifiche da condurre con i propri consulenti fiscali e legali, sulla base della situazione specifica di ciascuna impresa.
Che cosa aspettarsi dall’esame parlamentare
L’audizione non vincola né il Governo né il Parlamento. Durante l’esame l’articolo 37 può essere confermato, soppresso o modificato, per esempio con una clausola di salvaguardia per i crediti già acquistati. Le posizioni dell’ABI e delle professioni tecniche pesano nel confronto senza determinarne da sole l’esito.
Qualunque sia l’esito parlamentare, la questione sollevata dall’ABI evidenzia un elemento che le imprese titolari dei crediti devono considerare nella propria pianificazione finanziaria: la titolarità di un credito fiscale e la possibilità di utilizzarlo nei tempi richiesti dalle esigenze finanziarie dell’impresa non sono grandezze equivalenti. Una parte significativa dell’impatto dell’articolo 37 si misura proprio su questa differenza.
Questo articolo ha finalità esclusivamente informative e non costituisce consulenza fiscale, legale o finanziaria personalizzata. L’articolo 37 è contenuto in un disegno di legge e potrà essere modificato durante l’esame parlamentare.
Legge di Bilancio 2027 · Articolo 37
Crediti Superbonus 2023.
Parliamone.
La possibile ripartizione decennale delle quote 2027 solleva interrogativi concreti per imprese e professionisti: dalla liquidità alla pianificazione finanziaria, fino ai possibili effetti sul merito creditizio.
GrifoFinance offre un primo confronto gratuito, preliminare e senza impegno per approfondire le possibili conseguenze della disposizione e raccogliere osservazioni da chi è direttamente interessato.
Richiedere informazioni
Hai dubbi sull’articolo 37, sui crediti interessati o sulle possibili conseguenze della ripartizione decennale? Scrivici per un primo chiarimento.
Chiedi informazioniValutare la tua posizione
Detieni crediti Superbonus derivanti da spese 2023? Possiamo effettuare un primo esame gratuito delle possibili implicazioni finanziarie sulla tua situazione.
Richiedi una valutazioneContribuire al dibattito
Sei un imprenditore, un professionista o un operatore del settore? Condividi osservazioni, criticità o esperienze utili ad approfondire le conseguenze della misura.
Invia il tuo contributoUn confronto diretto, senza impegno.
Scrivici indicando brevemente il motivo del contatto. Ti risponderemo per valutare come approfondire la richiesta.
Fonti e riferimenti
principali
I riferimenti normativi e istituzionali alla base dell’analisi sull’articolo 37 del disegno di legge di bilancio 2027 e sui possibili effetti finanziari per le imprese titolari di crediti Superbonus.
- Documento istituzionale · Audizione
Associazione Bancaria Italiana. 2026. Audizione del 10 novembre 2026 sul disegno di legge di bilancio 2027, A.C. 3174-bis.
Memoria presentata alle Commissioni Bilancio congiunte di Camera e Senato. Le pagine 5–6 esaminano l’articolo 37, il differimento dei crediti fiscali e i possibili effetti sulla liquidità e sul merito creditizio.
- Fonte normativa
Repubblica Italiana. 2022. Decreto-legge 18 novembre 2022, n. 176, articolo 9, comma 4, e successive modificazioni.
Disciplina della ripartizione facoltativa in dieci rate annuali di determinati crediti fiscali derivanti da cessione o sconto in fattura.
- Documento attuativo · Fonte primaria
Agenzia delle Entrate. 2023. Provvedimento del Direttore n. 132123 del 18 aprile 2023.
Modalità operative per la comunicazione della scelta di ripartizione decennale e per l’utilizzo delle relative rate in compensazione.
- Giurisprudenza costituzionale
Corte costituzionale. 2024. Sentenza n. 111 del 2024.
Pronuncia relativa al contributo straordinario sulle imprese energetiche. Richiamata dall’ABI con riferimento agli effetti retroattivi di interventi normativi sul calcolo economico delle imprese.
Per comprendere il quadro completo
La rimodulazione dei crediti Superbonus coinvolge tre piani distinti: la disciplina fiscale, la possibilità di trasformare il credito in liquidità e la valutazione finanziaria dell’impresa.
- Antecedente normativo Superbonus 2023: cosa cambia con la manovra 2027
Delimita i crediti coinvolti dall’articolo 37 e misura gli effetti del nuovo calendario di compensazione sul valore finanziario delle quote.
- Mercato e valorizzazione Cessione dei crediti fiscali, settembre 2026: cosa si può ancora cedere, a chi e a quali condizioni
Spiega perché la cedibilità giuridica, la capienza dell’acquirente e la durata residua incidono sulla possibilità di collocare un credito e sul suo prezzo.
- Valutazione bancaria Merito creditizio delle imprese: cosa valuta la banca
Approfondisce il rapporto fra generazione di cassa, struttura del debito, capitale circolante e comportamento bancario: le dimensioni attraverso cui una tensione finanziaria può riflettersi sulla valutazione dell’impresa.


